Publié par : Guillaume Nicolas — Rédacteur en chef
La transformation digitale bancaire consiste à repenser les services, les opérations et l’organisation d’une banque grâce au numérique. Elle ne se limite pas à proposer une application : elle doit permettre au client d’accomplir ses démarches plus simplement, tout en améliorant le traitement des dossiers, la maîtrise des risques et la circulation des données.
Son enjeu central est de relier ce que voit le client à ce qui se passe derrière l’écran. Une souscription fluide perd son intérêt si elle débouche sur des ressaisies, des délais opaques ou des justificatifs réclamés plusieurs fois.
Transformer la banque, pas seulement ses interfaces
La numérisation convertit un support physique en format numérique, par exemple un dossier papier en document électronique. La digitalisation adapte un processus aux outils numériques. La transformation digitale va plus loin : elle remet en question les étapes, les responsabilités et parfois le modèle économique qui entourent ce processus.
Testez vos connaissances sur la transformation digitale bancaire
Six questions pour faire le point sur les notions clés, les pratiques et le pilotage de la transformation.
Prenons une demande de crédit. Mettre le formulaire en ligne constitue un premier progrès. Permettre de transmettre les pièces, de suivre l’avancement, de solliciter un conseiller et de signer à distance suppose aussi de coordonner les équipes commerciales, les risques, la conformité et les systèmes informatiques.
Cette évolution répond aux attentes d’autonomie et de rapidité, mais aussi à la concurrence. Les banques établies doivent moderniser un patrimoine informatique important sans interrompre les services. Les nouveaux entrants peuvent partir d’architectures plus récentes, sans être dispensés des contraintes de sécurité et de rentabilité.
- Banque traditionnelle : elle articule réseau physique, conseil et services numériques.
- Banque en ligne : elle privilégie la relation à distance et peut appartenir à un groupe bancaire.
- Néobanque : elle mise généralement sur une expérience mobile ; son statut et ses services varient selon l’acteur.
- Fintech : elle développe une innovation financière, spécialisée ou intégrée à une offre bancaire, sans être nécessairement une banque.
Ces catégories se recoupent parfois. La différence utile porte donc sur les services autorisés, l’accompagnement proposé et la solidité opérationnelle, plutôt que sur la seule apparence de l’application.
Un parcours client réussi se mesure aux ruptures qu’il supprime
L’omnicanalité ne consiste pas à multiplier les canaux. Elle permet de commencer une démarche sur mobile, de la poursuivre avec un conseiller et de la finaliser en ligne sans repartir de zéro. Cela exige un historique partagé, des données cohérentes et des règles de traitement communes.
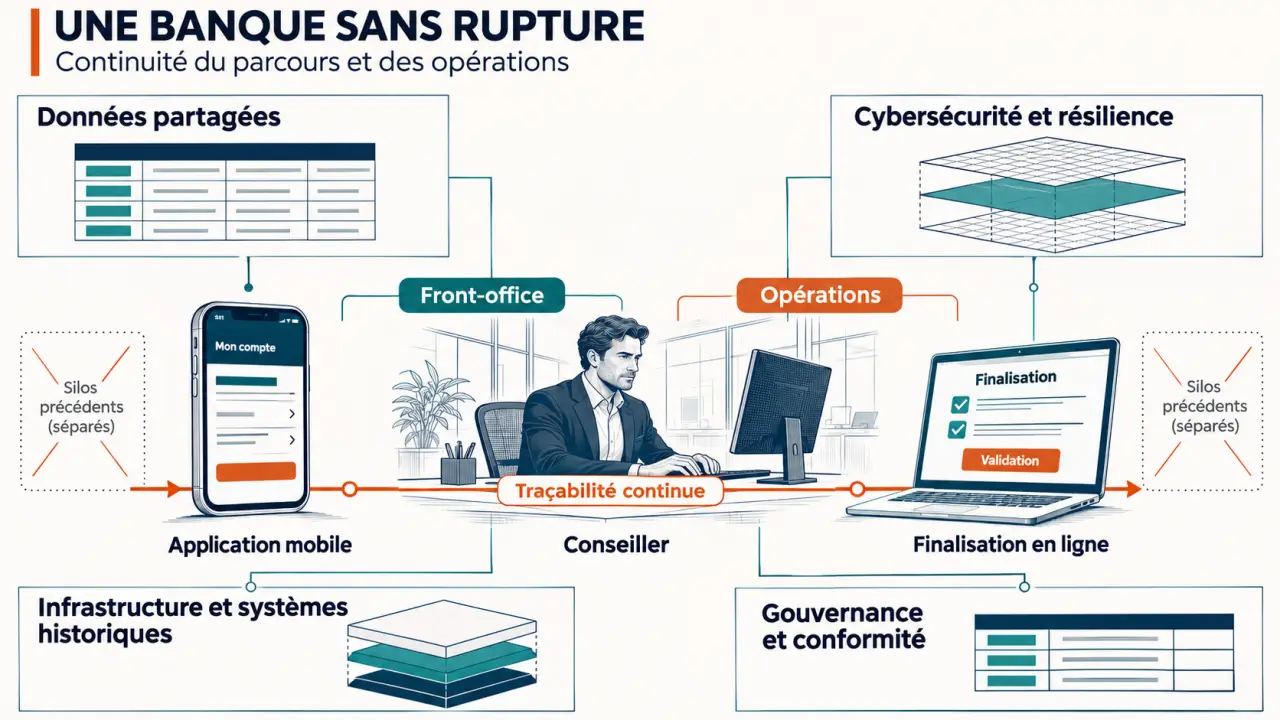
Pour une ouverture de compte, les points sensibles sont concrets : comprendre les justificatifs attendus, reprendre un dossier interrompu, connaître le motif d’un blocage et accéder à une aide humaine. La qualité du parcours dépend autant de la gestion des exceptions que du scénario idéal.
Le conseiller peut servir d’ancre dans ce parcours : un point de référence stable lorsque le client change de canal ou rencontre une difficulté. Pour éviter que chaque échange ressemble à une nouvelle prise de contact, la banque doit conserver le contexte utile du dossier, identifier le responsable de la prochaine action et annoncer une échéance compréhensible. Cette continuité rassure davantage qu’une accumulation de fonctionnalités.
La personnalisation apporte aussi une valeur tangible : alertes de dépenses, suivi des abonnements, objectifs d’épargne et outils de gestion financière personnelle, ou PFM. Elle doit toutefois rester explicable et paramétrable, sans transformer chaque événement de vie supposé en sollicitation commerciale.
Enfin, une stratégie numérique doit prévoir des interfaces accessibles, des consignes claires et une solution accompagnée. Imposer un parcours entièrement autonome à tous les clients peut déplacer la difficulté au lieu de la résoudre.
Choisir les technologies selon les problèmes à résoudre
Les technologies sont des leviers, pas un programme de transformation à elles seules. Leur intérêt dépend de la qualité des données, de leur intégration aux systèmes historiques et de la capacité des équipes à les exploiter.
Comprendre la MNBC interbancaire et ses enjeux · Une présentation officielle de la Banque de France sur le fonctionnement, les usages et les enjeux de la monnaie numérique de banque centrale de gros.
| Levier | Usage bancaire | Point de vigilance |
|---|---|---|
| API et open banking | Relier applications, comptes et services partenaires | Contrôler les accès, les autorisations et les échanges |
| Cloud computing | Adapter les ressources informatiques aux besoins | Maîtriser dépendance, localisation des données et réversibilité |
| IA et machine learning | Détecter des anomalies, assister les équipes, personnaliser les services | Évaluer erreurs, biais et explicabilité |
| Automatisation | Traiter des tâches répétitives et orienter les dossiers | Prévoir les exceptions et éviter d’automatiser un processus inutile |
| Registres distribués | Soutenir certains échanges et projets de tokenisation | Clarifier gouvernance, règlement et risques de contrepartie |
Les API sont des interfaces permettant aux logiciels d’échanger des données ou des services. L’open banking organise cette ouverture dans un cadre encadré, notamment lié à la DSP2 pour certains services de paiement. Il peut faciliter l’agrégation de comptes ou l’intégration de services partenaires, mais exige une gestion rigoureuse des autorisations.
L’IA peut aider à repérer des comportements frauduleux ou à retrouver une information dans une documentation interne. Une IA générative susceptible de produire une réponse inexacte ne doit cependant pas être traitée comme une référence autonome pour conseiller un client ou décider de son accès au crédit.
D’autres usages restent plus ciblés : objets connectés pour certains paiements, tokenisation d’actifs et travaux sur la monnaie numérique de banque centrale. Selon la Banque de France, en 2022, 93 % des banques centrales avaient engagé des travaux sur une telle monnaie et plus de la moitié avaient réalisé des expérimentations. Ces chiffres décrivent une dynamique de recherche, pas une généralisation des déploiements.
Faire de la confiance une exigence de conception
Ouvrir les systèmes et accélérer les échanges augmente aussi les surfaces d’exposition. La cybersécurité doit donc intervenir dès la conception : authentification adaptée, accès limités aux besoins, chiffrement, traçabilité et surveillance des opérations sensibles.
La protection des données implique de définir pourquoi une information est collectée, qui peut l’utiliser et combien de temps elle est conservée. Personnaliser un service ne justifie pas une collecte illimitée. Le consentement doit être géré lorsqu’il constitue la base juridique applicable, sans le confondre avec une autorisation générale d’exploiter les données.
La résilience compte autant que la prévention. Une banque doit pouvoir rétablir ses services, fonctionner en mode dégradé et maîtriser les conséquences d’une défaillance de fournisseur. Les contrats, les tests de continuité et les possibilités de sortie d’une solution cloud participent à cette maîtrise.
Enfin, les dispositifs automatisés nécessitent des responsabilités identifiées. Qui contrôle les résultats d’un modèle ? Qui peut suspendre son usage ? Comment le client conteste-t-il une décision ? Ces questions doivent être résolues avant le déploiement, avec les équipes métier, juridiques, sécurité et conformité.
Piloter la transformation avec des résultats métier vérifiables
Le bon point de départ n’est pas une liste d’outils, mais un problème observable : dossiers abandonnés, délais excessifs, ressaisies ou sollicitations répétées du service client. La démarche doit ensuite relier investissement, bénéfice attendu et maîtrise des risques.
- Établir le diagnostic : cartographier parcours, applications, flux de données et irritants des collaborateurs.
- Prioriser : sélectionner un périmètre utile, réalisable et compatible avec les contraintes réglementaires.
- Tester : expérimenter avec des clients et des équipes représentatifs, y compris les situations difficiles.
- Accompagner : former les collaborateurs, clarifier les responsabilités et organiser l’assistance.
- Mesurer puis étendre : corriger les défauts avant de généraliser.
Les indicateurs doivent combiner délai réel de traitement, taux d’abandon, dossiers nécessitant une reprise manuelle, disponibilité du service et satisfaction après résolution. Une hausse des souscriptions numériques n’est pas suffisante si elle s’accompagne de davantage de réclamations ou d’incidents.
Le calcul économique doit aussi intégrer migration, maintenance, formation, sécurité et fonctionnement simultané des anciens et nouveaux systèmes. Un accompagnement externe peut apporter une compétence manquante, mais la banque doit conserver la maîtrise de ses choix et de ses données. La transformation réussit quand le service devient plus simple pour le client sans rendre son fonctionnement moins maîtrisable pour la banque.
- Transformation digitale bancaire : une application ne suffit pas à transformer une banque - 16 novembre 2026
- Transformation digitale en assurance : automatiser sans perdre le lien avec l’assuré - 12 novembre 2026
- Avis utilisateurs sur Pipedrive : un pipeline clair, mais des options à budgéter - 7 novembre 2026