Publié par : Guillaume Nicolas — Rédacteur en chef
La transformation digitale en assurance consiste à repenser les parcours, les opérations et l’organisation grâce au numérique. Elle ne se limite pas à proposer une souscription en ligne : elle relie les données, les outils et les équipes pour mieux évaluer les risques, traiter les contrats et accompagner les assurés. Son intérêt se mesure à des résultats concrets : moins de ressaisies, des dossiers mieux suivis et des conseillers disponibles lorsque la situation exige une intervention humaine.
Transformer le fonctionnement, pas seulement remplacer le papier
Numériser un formulaire constitue une digitalisation ponctuelle. Transformer l’assurance suppose de revoir ce qui se passe avant et après son remplissage : récupération des informations, vérification des pièces, décision de souscription, émission du contrat et suivi. Si les équipes doivent recopier les données dans plusieurs logiciels, le parcours paraît numérique au client, mais les difficultés internes demeurent.
La transformation porte donc sur toute la chaîne de valeur : marketing, distribution, souscription, gestion des contrats, réclamations, sinistres, finance et comptabilité. Elle peut aussi modifier la manière de concevoir les offres, de collaborer avec les intermédiaires et de prévenir les risques plutôt que d’intervenir uniquement après un dommage.
Pour un assureur, une mutuelle ou un courtier, le point de départ utile n’est pas une technologie à acquérir, mais une difficulté à résoudre. Des demandes de justificatifs répétées appellent, par exemple, un travail sur les échanges documentaires et le partage d’information. Un délai de traitement élevé peut révéler des validations inutiles, plutôt qu’un manque d’intelligence artificielle.
Du devis au sinistre, organiser un parcours réellement continu
Souscrire et gérer un contrat sans ressaisies inutiles
Lors de la souscription, les outils numériques peuvent faciliter la collecte des informations, vérifier la présence des pièces et orienter les dossiers selon leur complexité. L’analyse des données aide également à mieux cibler les offres et à formuler des recommandations pertinentes. La personnalisation doit toutefois rester compréhensible : l’assuré a besoin de savoir ce qui est couvert, à quelles conditions et avec quelles exclusions.
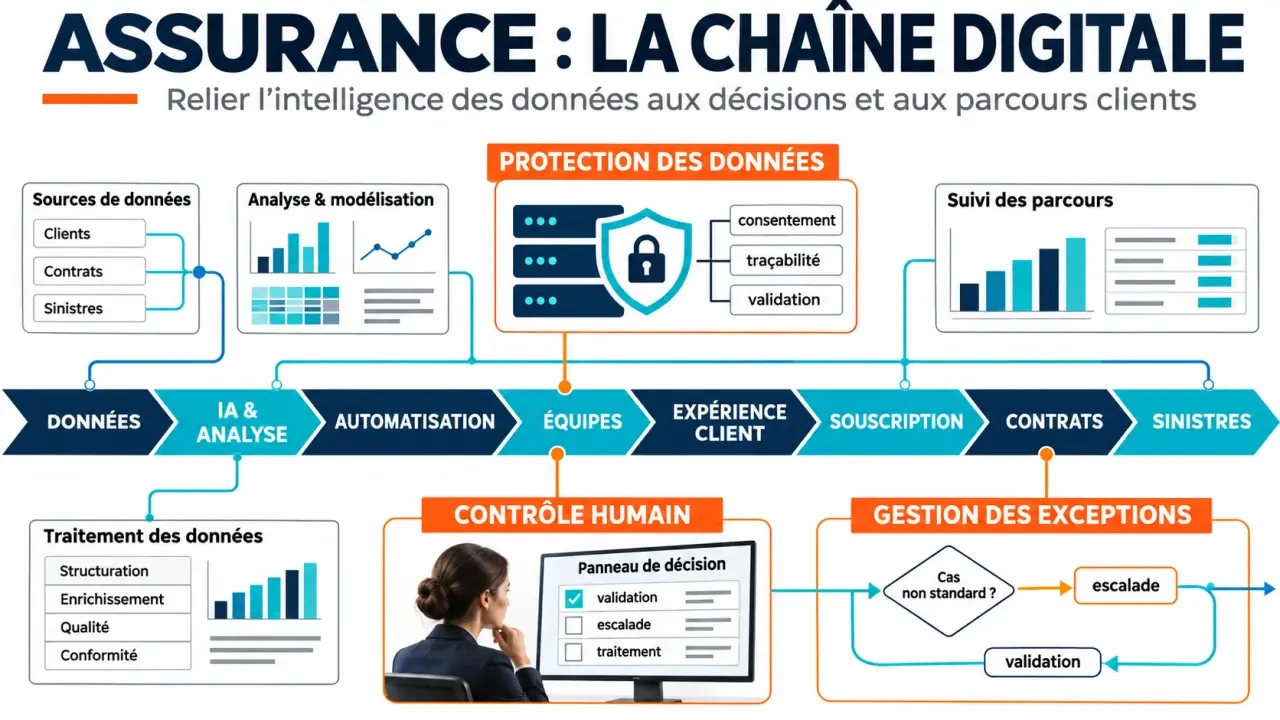
Après la signature, la même logique concerne les modifications du contrat, les demandes d’attestation ou les échanges avec un intermédiaire. L’omnicanalité signifie que les canaux se complètent : un client qui commence une démarche en ligne doit pouvoir la poursuivre avec un conseiller sans reprendre toute son histoire.
Accélérer le traitement sans banaliser le sinistre
Une déclaration de sinistre peut mobiliser la collecte de documents, leur classement, des contrôles et l’orientation vers le bon gestionnaire. Automatiser certaines étapes répétitives peut réduire les manipulations et améliorer le suivi. Les situations litigieuses, les garanties difficiles à interpréter ou les dommages complexes nécessitent cependant une expertise humaine.
Le parcours ressemble à une couture : la solidité dépend moins de chaque pièce que des points qui les relient. Pour repérer les endroits où l’aiguille accroche, suivez un dossier entre deux équipes : qui le reçoit, quelles informations l’accompagnent et qui avertit l’assuré ? Ce contrôle des passages de relais révèle souvent des attentes invisibles dans les tableaux de bord propres à chaque service.
Les chatbots peuvent répondre à des questions simples et fréquentes. Ils doivent aussi permettre une reprise par un interlocuteur compétent. Lors d’un événement éprouvant, la fluidité ne se résume pas à la rapidité : une explication claire et un interlocuteur identifiable comptent également.
Choisir les technologies selon l’usage et ses limites
L’intelligence artificielle, le Big Data, le cloud et les objets connectés remplissent des fonctions différentes. Leur combinaison peut être utile, mais aucun de ces outils ne compense à lui seul un processus mal défini ou des informations peu fiables.
| Levier | Applications en assurance | Point de vigilance |
|---|---|---|
| Automatisation | Transfert de données, contrôles documentaires, orientation des dossiers | Prévoir le traitement des exceptions |
| IA et analyse de données | Profils de risque, repérage d’anomalies, aide à la détection de fraude | Vérifier les résultats et les biais possibles |
| IA générative | Aide à la synthèse documentaire et à la préparation de réponses | Contrôler les erreurs et protéger les informations confidentielles |
| Objets connectés | Observation des usages et prévention des risques | Encadrer la collecte et l’utilisation des données |
| Cloud computing | Hébergement et déploiement de services numériques | Maîtriser la sécurité, les accès et les dépendances techniques |
Le Big Data désigne l’exploitation de volumes importants de données pour dégager des tendances et enrichir les analyses. En automobile, les données issues d’objets connectés peuvent contribuer à l’analyse du comportement de conduite et à l’ajustement des primes. Des données satellites et historiques peuvent également aider à estimer la vulnérabilité d’une zone aux aléas climatiques.
Xerfi présente l’IA générative comme un facteur de rupture potentiel pour les interactions et les opérations. Son intérêt doit néanmoins être évalué tâche par tâche. Un texte fluide n’est pas nécessairement exact : une réponse portant sur une garantie exige une vérification dans les documents contractuels applicables.
Protéger les données et faire évoluer les métiers ensemble
La qualité des données conditionne celle des traitements. Des informations contradictoires, incomplètes ou mal actualisées fragilisent aussi bien une recommandation commerciale qu’une analyse du risque. La gouvernance doit préciser qui est responsable de chaque donnée, qui peut la modifier, comment elle est contrôlée et pendant combien de temps elle est conservée.
Les systèmes d’information historiques représentent un autre chantier. Relier un nouvel outil aux applications de gestion exige de vérifier les échanges, les habilitations et la traçabilité. Ajouter une interface moderne sans fiabiliser les connexions déplace le problème et peut multiplier les corrections manuelles.
La protection des données personnelles, la cybersécurité et la conformité doivent être intégrées dès la conception. Pour un usage d’IA, il convient notamment de définir les informations autorisées, les contrôles humains nécessaires et les modalités de contestation ou de correction d’un résultat. Un signal de fraude ne doit pas être confondu avec une preuve.
Ces évolutions transforment aussi le travail. Les gestionnaires consacrent potentiellement moins de temps à la saisie et davantage aux exceptions ; les conseillers doivent expliquer les recommandations et accompagner les situations sensibles. La formation doit donc porter autant sur les limites des outils que sur leur utilisation. Associer les équipes aux tests permet de repérer les difficultés avant le déploiement.
Passer du pilote au déploiement avec des critères mesurables
Une expérimentation réussie ne suffit pas à démontrer qu’un outil fonctionnera sur tous les dossiers. Pour passer à l’échelle, il faut vérifier sa fiabilité, son intégration au travail quotidien, ses coûts de fonctionnement et la capacité des équipes à le maintenir.
- Choisir un problème délimité : cibler une tâche fréquente, avec un responsable métier et un résultat attendu explicite.
- Mesurer la situation initiale : relever les délais, les reprises manuelles, les erreurs et les sollicitations des assurés.
- Tester des cas variés : inclure les documents incomplets et les exceptions, pas seulement les dossiers simples.
- Définir les conditions de généralisation : fixer les contrôles, la supervision, l’assistance et la procédure de retour en arrière.
Le bilan doit rapprocher les bénéfices des dépenses d’intégration, de formation, de maintenance et de contrôle. Un gain de temps apparent perd son intérêt si les corrections augmentent. À l’inverse, une meilleure qualité de service mérite d’être suivie même lorsqu’elle ne produit pas immédiatement une économie.
Pour choisir un logiciel ou un accompagnement, demandez une démonstration sur un scénario métier représentatif, avec ses exceptions. La capacité à s’intégrer au système existant et à transférer les compétences compte autant que les fonctionnalités annoncées. Une transformation durable se reconnaît à un service plus fiable pour l’assuré et à un travail réellement simplifié pour les équipes.